Cơn bão trên thị trường trái phiếu
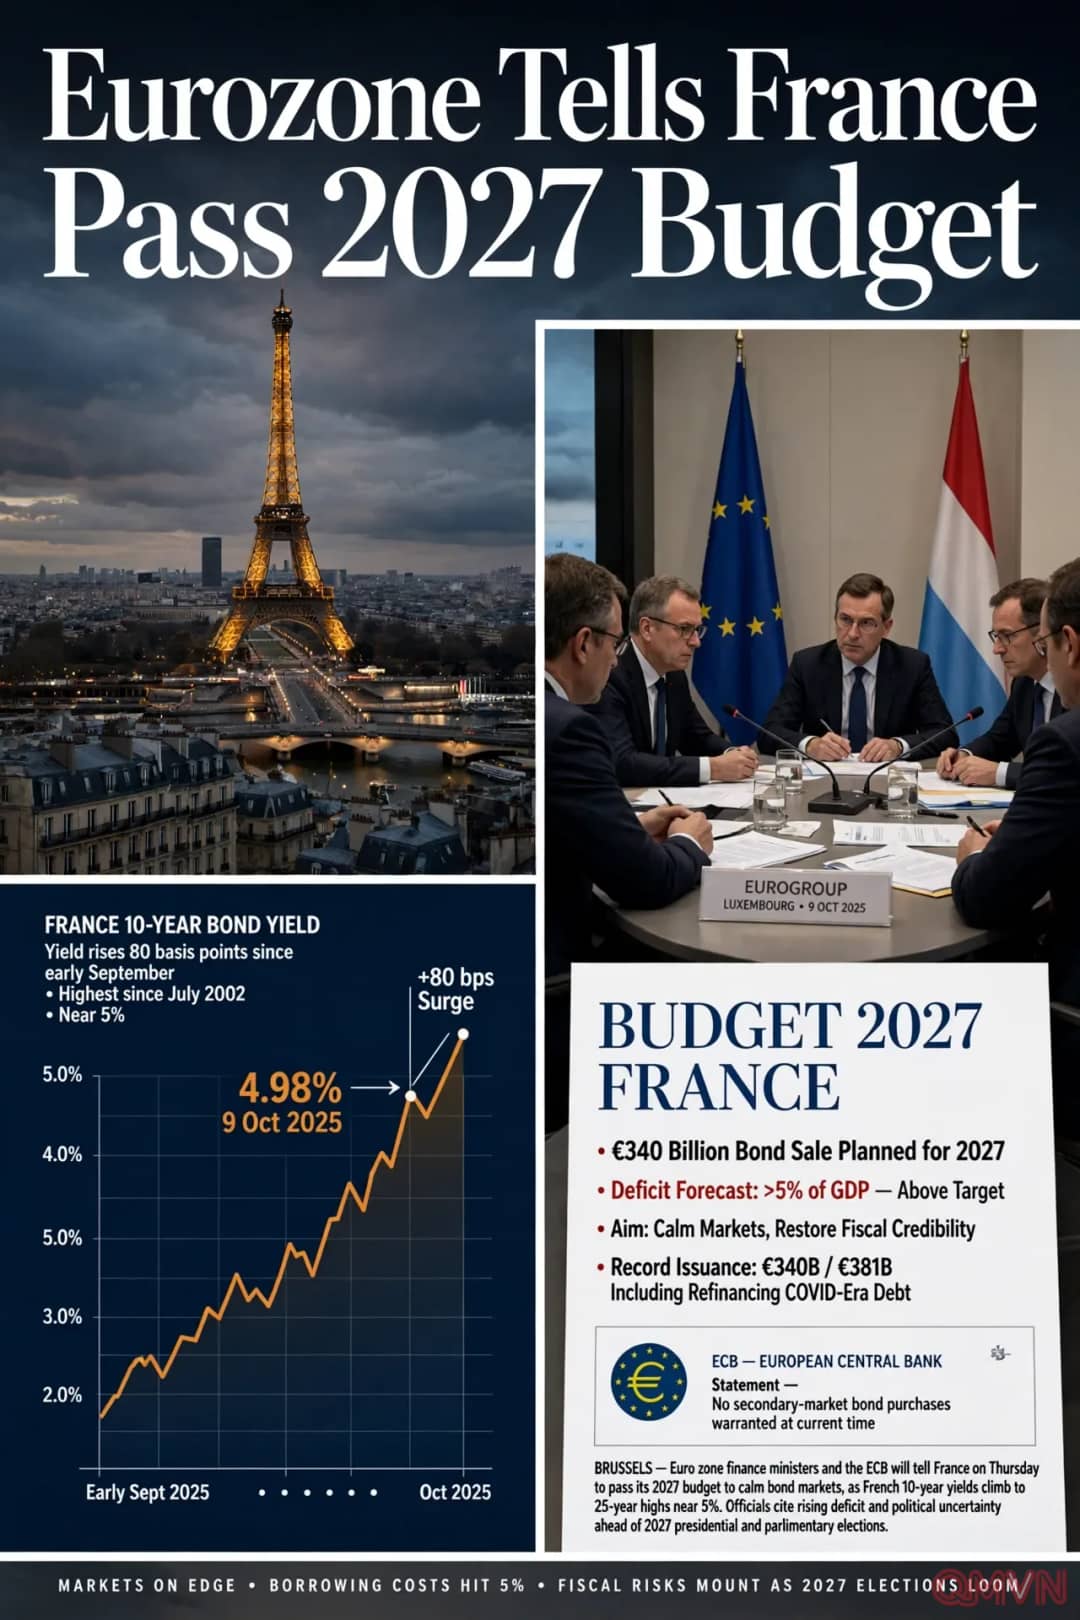
Pháp đang ở tâm điểm một đợt bán tháo trái phiếu do lo ngại về thâm hụt ngân sách lớn và bất ổn chính trị trước thềm bầu cử. Theo Reuters, những con số đáng chú ý gồm:
- Lợi suất trái phiếu kỳ hạn 10 năm tăng gần 80 điểm cơ bản từ đầu tháng 9, chạm mức cao nhất kể từ tháng 7/2002, chỉ còn cách 5% một chút
- Tháng 9, chính phủ thừa nhận thâm hụt năm nay sẽ vượt mục tiêu 5% GDP
- Pháp dự kiến phát hành lượng trái phiếu kỷ lục 340 tỷ euro (381 tỷ USD) trong năm 2027 để tài trợ chi tiêu và đảo nợ thời COVID
Lợi suất tăng đồng nghĩa với chi phí vay đắt hơn, khiến bài toán tài khóa vốn đã khó càng thêm nan giải: mỗi điểm phần trăm lãi suất tăng thêm là hàng tỷ euro tiền ngân sách phải dành cho trả lãi thay vì đầu tư hay phúc lợi.
Brussels và Frankfurt: “Hãy tự làm phần việc của mình”
Các quan chức tham gia chuẩn bị cuộc họp Eurogroup cho biết đà tăng chi phí vay của Pháp sẽ được thảo luận, nhưng khi được hỏi liệu Ủy ban châu Âu hay ECB có hành động gì không, một quan chức cấp cao trả lời dứt khoát là không. Theo ông, Eurogroup sẽ ghi nhận rằng Pháp có đủ công cụ để tự ứng phó.
ECB có thể mua trái phiếu của một nước thành viên trên thị trường thứ cấp nếu giá biến động bất thường và vô căn cứ, nhằm bảo đảm truyền dẫn chính sách tiền tệ. Nhưng các quan chức nhấn mạnh tình hình của Pháp không thuộc trường hợp này. Một quan chức cấp cao khác nhắc rằng ECB có nhiệm vụ giữ ổn định giá cả, còn các chính phủ có trách nhiệm giữ ổn định tài khóa của mình.
Cách ứng phó đúng đắn là thống nhất được một bản ngân sách. Điều đó gần như hiển nhiên.
Vì sao nhà đầu tư hoài nghi
Chính phủ Pháp đã công bố các biện pháp thắt chặt chi tiêu để xoa dịu thị trường, song giới đầu tư nghi ngờ khả năng thực thi. Quốc hội Pháp bị chia cắt thành nhiều khối, không phe nào chiếm đa số, khiến mọi dự luật ngân sách đều phải trải qua những cuộc mặc cả gay gắt và luôn treo lơ lửng nguy cơ bất tín nhiệm.
Thêm vào đó, các cuộc bầu cử tổng thống và quốc hội dự kiến diễn ra vào tháng 4 và tháng 5/2027. Trong bầu không khí tranh cử, các đảng phái ít có động lực ủng hộ những biện pháp cắt giảm vốn không được lòng cử tri – và thị trường hiểu rất rõ điều đó.
Nguy cơ lây lan và bài học lịch sử
Các quan chức khu vực đồng euro thừa nhận mối lo về nợ của Pháp là có thật, bởi nó có thể tạo điều kiện cho một cuộc khủng hoảng rộng hơn. Tuy nhiên, đến nay chưa có dấu hiệu lây lan sang các nước thành viên khác. Thị trường nợ cũng đang cạnh tranh gay gắt hơn khi các công ty AI phát hành hàng tỷ USD trái phiếu mới, hút bớt dòng vốn của nhà đầu tư.
Kể từ khi đồng euro ra đời năm 1999, Pháp – nền kinh tế lớn thứ hai và là trụ cột chính trị của EU – mới chỉ sáu lần giữ thâm hụt dưới trần 3% GDP mà EU quy định. Một số quan chức cho rằng có lẽ chỉ áp lực từ thị trường nợ mới đủ sức buộc Paris phải củng cố tài khóa.