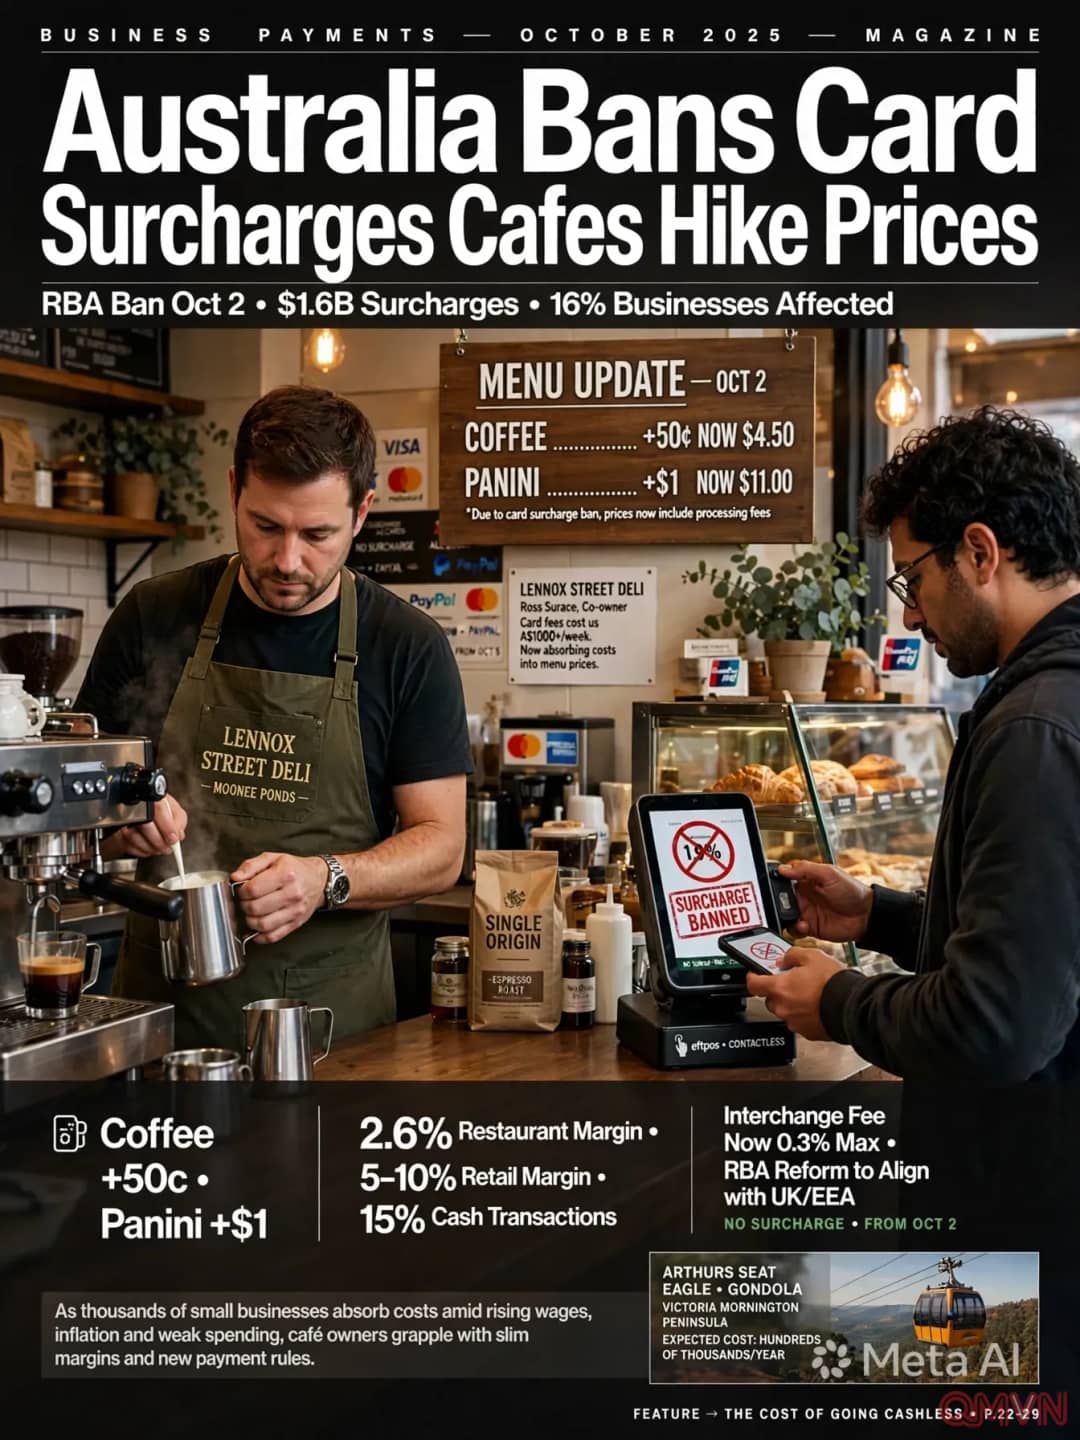
Một ly cà phê đắt hơn
Ông Ross Surace, đồng chủ quán Lennox Street Deli ở khu Moonee Ponds, Melbourne, chuẩn bị tăng giá một ly cà phê thêm 50 xu và một chiếc bánh panini thêm 1 AUD. Theo ông, phí xử lý thẻ do ngân hàng thu đã tiêu tốn của quán hơn 1.000 AUD mỗi tuần, ngay cả khi quán bù lại một phần bằng phụ phí 1,9%. Khi lệnh cấm có hiệu lực, chi phí có thể tăng thêm 1.200 đến 1.500 AUD mỗi tuần.
“Việc tăng giá cà phê và bánh panini chỉ vừa đủ bù cho khoản phụ phí mà chúng tôi bị mất.” — Ross Surace
Hàng nghìn doanh nghiệp nhỏ khác tại Australia đối mặt với lựa chọn tương tự: tự gánh chi phí và chấp nhận biên lợi nhuận vốn đã mỏng bị bóp nghẹt, hoặc tính vào giá bán và chấp nhận rủi ro mất khách.
Thay đổi lớn nhất hệ thống thanh toán trong nhiều thập kỷ
Lệnh cấm do Ngân hàng Dự trữ Australia khởi xướng được xem là cuộc cải tổ lớn nhất đối với hệ thống thanh toán của nước này trong nhiều thập kỷ, với những nội dung chính:
- Doanh nghiệp không còn được thu phụ phí với các khoản thanh toán bằng thẻ ghi nợ và thẻ tín dụng Visa, Mastercard và eftpos.
- American Express và UnionPay của Trung Quốc cũng bỏ phụ phí, trong khi PayPal áp dụng từ ngày 5/10.
- Hiện khoảng 16% doanh nghiệp đang thu phụ phí, khiến người tiêu dùng phải trả khoảng 1,6 tỷ AUD mỗi năm.
Tuy nhiên, lệnh cấm không ngăn ngân hàng, mạng lưới thẻ hay nhà cung cấp dịch vụ thanh toán thu phí doanh nghiệp, vì vậy một phần trong số 1,6 tỷ AUD có thể quay trở lại dưới dạng giá bán cao hơn.
Lý do của Ngân hàng Dự trữ
Chính sách mới đưa Australia tiến gần chuẩn mực của Anh và Khu vực Kinh tế châu Âu, nơi phụ phí trên hầu hết các loại thẻ tiêu dùng đã bị cấm. Hệ thống phụ phí được áp dụng hơn hai thập kỷ trước nhằm khuyến khích người mua dùng phương thức rẻ hơn, nhưng với tiền mặt chỉ còn chiếm khoảng 15% giao dịch, lý do đó gần như không còn.
“Mức giá người tiêu dùng nhìn thấy khi mua hàng sẽ chính là mức giá họ trả khi quẹt thẻ.” — Ellis Connolly
Ông Connolly là người phụ trách chính sách thanh toán của RBA. Để giảm bớt tác động, RBA đồng thời hạ phí trao đổi, khoản phí ngân hàng của người bán trả cho ngân hàng của chủ thẻ, với mức trần cho giao dịch thẻ tín dụng tiêu dùng nội địa giảm xuống 0,3%.
Nhà hàng và cửa hàng nhỏ chịu sức ép lớn
Tác động thấy rõ nhất ở các quán cà phê và nhà hàng, nơi biên lợi nhuận rất mỏng. Theo ông John Hart, Chủ tịch Hiệp hội Nhà hàng và Dịch vụ Ăn uống Australia, đại diện cho 57.000 cơ sở, lợi nhuận ròng trung bình của một nhà hàng năm ngoái chỉ đạt 2,6%.
“Điều họ lo ngại là khi điều chỉnh lại giá thực đơn, họ sẽ đẩy giá lên đến mức ảnh hưởng tới nhu cầu.” — John Hart
Các chuỗi lớn niêm yết ít bị ảnh hưởng vì hiếm khi thu phụ phí, trong khi doanh nghiệp nhỏ dễ tổn thương hơn. Theo nhà phân tích Craig Woolford của MST Financial, với biên lợi nhuận 5%, việc phải gánh thêm một điểm phần trăm chi phí đồng nghĩa với lợi nhuận giảm 20%.
Chi phí có thể quay lại dưới hình thức khác
Ông Glenn Fahey, kinh tế trưởng Hội đồng Bán lẻ Australia, cho rằng các doanh nghiệp phải cân nhắc giữa chi phí tăng và rủi ro tăng giá trong thị trường cạnh tranh gay gắt, khi khách hàng đang thận trọng chi tiêu. Ông nhấn mạnh hiệu quả của việc hạ phí trao đổi phụ thuộc vào việc các nhà cung cấp thanh toán có chuyển phần tiết kiệm cho doanh nghiệp hay không.
“Điều cốt yếu là khoản tiết kiệm phí phải đến được với các nhà bán lẻ, đặc biệt là các cơ sở nhỏ.” — Glenn Fahey
Tại điểm du lịch cáp treo Arthurs Seat Eagle trên bán đảo Mornington, giá vé đã được điều chỉnh để tính đến lệnh cấm. Giám đốc điều hành Matthew Mulkearns cho biết công ty có thể cân nhắc áp dụng phí dịch vụ hoặc phí hành chính cho vé, cho thấy chi phí có thể quay lại dưới một hình thức khác.