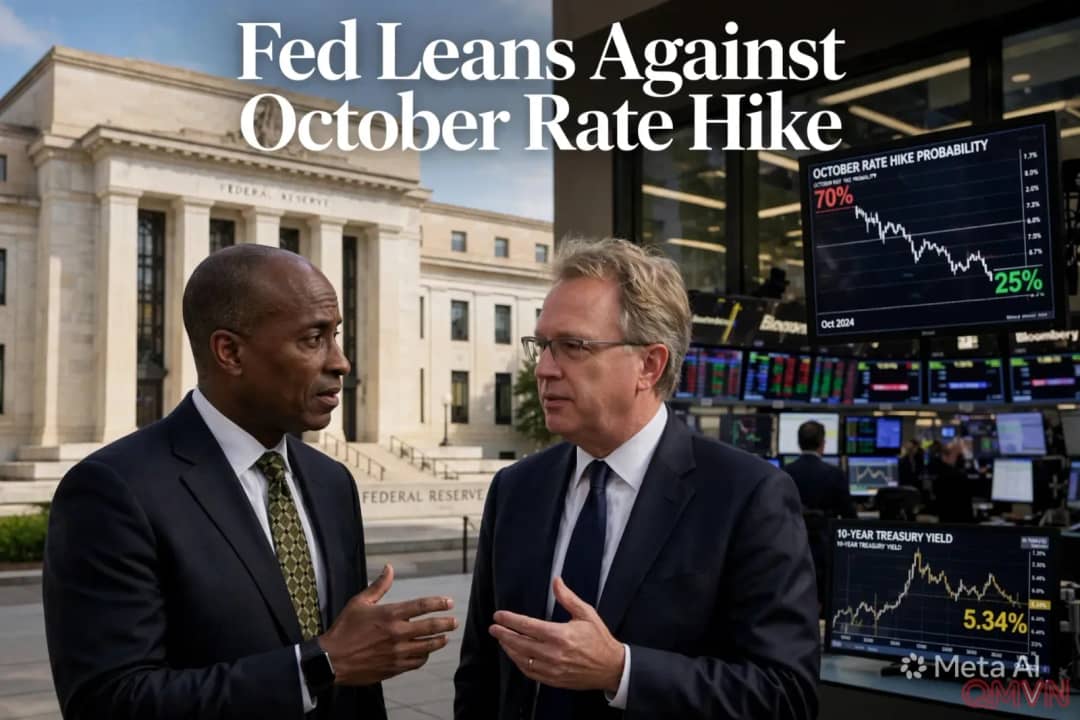
Tín hiệu rõ ràng bất thường từ New York
Phát biểu tại Đại học Buffalo hôm thứ Ba, ông John Williams, Chủ tịch Fed New York và Phó Chủ tịch Ủy ban Thị trường Mở Liên bang (FOMC), cho rằng không cần thay đổi gấp chính sách tiền tệ hiện hành. Theo ông, “một lần điều chỉnh tăng nữa” có thể là phù hợp vào cuối năm nay.
“Không có gì cần phải vội vàng.” — John Williams
Phát biểu này được xem là bước ngoặt đối với thị trường. Ông Tim Duy, kinh tế trưởng phụ trách Mỹ của SGH Macro, nhận định ông Williams buộc phải nói rõ ràng một cách bất thường vì kỳ vọng tăng lãi suất của thị trường đang “chạy vượt xa” quan điểm của Fed.
Phó Chủ tịch Jefferson củng cố thông điệp
Hai ngày sau, tại Trường Kinh doanh Darden thuộc Đại học Virginia, Phó Chủ tịch Fed Philip Jefferson đưa ra thông điệp tương tự. Ông lưu ý rằng lợi suất trái phiếu tăng kể từ đợt tăng lãi suất tháng 9 cho thấy thị trường đang “đánh giá lại” triển vọng, và các quan chức Fed cần tự đưa ra phán đoán, điều có thể mất thêm thời gian.
“Mọi điều chỉnh chính sách trong tương lai nên được quyết định bằng việc xem xét kỹ xu hướng dữ liệu, triển vọng đang thay đổi và cán cân rủi ro.” — Philip Jefferson
Các nhà phân tích của Evercore ISI cho rằng thông điệp chung từ hai ông Jefferson và Williams mang tính “có thẩm quyền”, trong bối cảnh Chủ tịch Fed Kevin Warsh gần như không đưa ra định hướng nào về đường đi của lãi suất.
Thị trường đảo chiều kỳ vọng
Những phát biểu trên nhanh chóng làm thay đổi tâm lý giới đầu tư. Bức tranh hiện tại có thể tóm lược như sau:
- Tại cuộc họp giữa tháng 9, Fed tăng lãi suất mục tiêu thêm 0,25 điểm phần trăm, lên biên độ 3,75–4%, và dự báo thêm một lần tăng nữa trong năm nay.
- Xác suất tăng lãi suất trong tháng 10 mà thị trường định giá giảm còn khoảng 25%, so với khoảng 70% đầu tuần.
- Chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) tháng 8 tăng 3,4% so với cùng kỳ, vẫn cao hơn nhiều so với mục tiêu 2% nhưng không xấu hơn tháng 7.
- Các công ty môi giới toàn cầu nay chủ yếu dự báo Fed chỉ tăng lãi suất một lần nữa trong năm, vào tháng 12 thay vì tháng 10.
Dữ liệu tiếp theo được chờ đợi là báo cáo việc làm tháng 9 công bố ngày thứ Sáu.
Tuy nhiên, khi thị trường lao động đang ổn định, các quan chức Fed cho biết họ có dư địa để tập trung vào việc hạ nhiệt lạm phát, nên số liệu việc làm khó làm thay đổi đáng kể triển vọng chính sách.
Phe diều hâu: vẫn tăng lãi suất, nhưng không vội
Chủ tịch Fed Dallas Lorie Logan gọi đợt tăng lãi suất tháng 9 là “bước đầu tiên” và cho rằng cần tăng thêm ít nhất 0,5 điểm phần trăm để đưa lạm phát về đúng hướng. Fed đã cắt giảm tổng cộng 0,75 điểm phần trăm từ tháng 9 đến tháng 12 năm ngoái.
“Thêm vài lần tăng biên độ mục tiêu sẽ xóa bỏ những đợt cắt giảm mang tính quản trị rủi ro mà FOMC thực hiện vào mùa thu năm ngoái.” — Lorie Logan
Dù vậy, bà Logan không nêu thời điểm cụ thể. Chủ tịch Fed Minneapolis Neel Kashkari cũng nói với Reuters rằng ông không có quan điểm mạnh về việc tăng lãi suất vào cuối tháng này. Dự báo hiện tại của ông là thêm một lần tăng trong năm nay và một lần nữa vào năm sau, nhưng nếu nền kinh tế tỏ ra “cực kỳ bền bỉ” và lạm phát dai dẳng hơn, lãi suất có thể phải lên cao hơn nữa.
Áp lực từ lợi suất trái phiếu và cuộc chiến Iran
Lợi suất trái phiếu dài hạn tăng mạnh trong những tuần gần đây do dữ liệu kinh tế tốt hơn kỳ vọng và giá dầu leo thang khi cuộc chiến của Mỹ và Israel với Iran đã kéo dài bảy tháng mà chưa có thỏa thuận hòa bình. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm hôm thứ Năm chạm mức cao nhất 24 năm trước khi hạ xuống quanh 5,24%.
Theo bà Logan, lợi suất cao phản ánh kỳ vọng tăng lãi suất, nhưng một phần có thể đến từ phần bù kỳ hạn cao hơn, yếu tố có thể làm chậm nền kinh tế và giảm nhu cầu thắt chặt tiền tệ. Đây chính là thế cân bằng mong manh mà Fed phải giữ: kiềm chế lạm phát mà không bóp nghẹt tăng trưởng.